
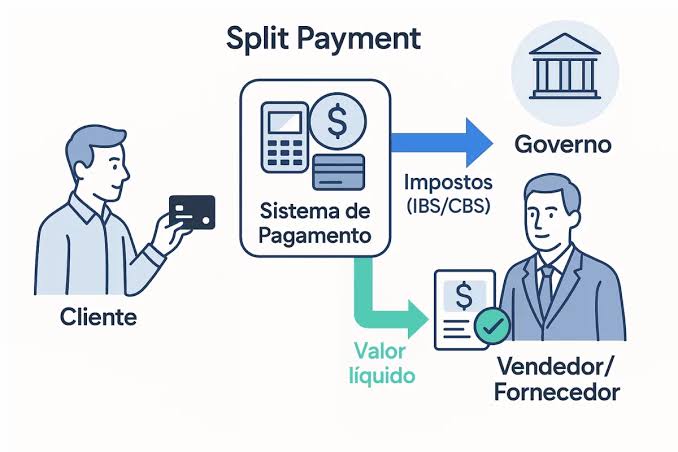
REFORMA TRIBUTÁRIA – SPLIT PAYMENT – IMPLANTAÇÃO EM DUAS FASES
1. INTRODUÇÃO
O Split Payment é uma das formas de arrecadação dos dois novos tributos CBS – Contribuição sobre Bens e Serviços e a IBS – Imposto sobre Bens e Serviços, que deverão ser cobrados a partir de 2027.
O valor recolhido na operação entre duas empresas volta para o contribuinte que fez o pagamento na forma de crédito, podendo ser utilizado para abatimento dos tributos ou restituído em dinheiro.
A reforma determina a vinculação do crédito ao recolhimento do tributo, reduzindo a possibilidade de sonegação e o uso de notas frias. Para isso há a necessidade da existência do split payment ou da possibilidade de recolhimento do imposto pelo adquirente. Dessa forma o comprador não fica dependendo do fornecedor para receber o crédito.
De acordo com o cronograma, existe a previsão em agosto e em outubro de 2027 do Split Payment ser lançado.
Esse sistema que faz a separação e o recolhimento dos tributos na hora do pagamento deve se tornar obrigatório nas operações entre empresas (B2B) no prazo de até dois anos a partir dessas datas.
2. USO FACULTATIVO DURANTE O PRAZO DE 2 ANOS
Durante esse período será de uso facultativo, ou seja, de livre escolha pelos empresários envolvidos em uma transação.
A ferramenta garante que tributos pagos pelo comprador sejam recolhidos e devolvidos a ele na forma de um crédito, também reduzindo a sonegação.
3. VENDAS PARA AS PESSOAS FÍSICAS
Não ficou ainda definido se chegará às vendas para pessoas físicas, sendo que a estrutura em desenvolvimento só pode ser utilizada em operações em que comprador e vendedor possuem CNPJ e emitem nota fiscal com novos tributos.
Portanto, até o momento, não haverá split payment em operações com pessoas físicas, MEI e trabalhadores informais ou entregadores de aplicativos com faturamento dentro dos limites previstos nas regras dos nanoempreendedores.
Construir um sistema para operações com pessoas físicas – B2C, demandará novos investimentos, sendo que não foi ainda estudado o será necessário para a viabilização. Não estando está questão sendo analisada no momento.
4. CRONOGRAMA
O cronograma prevê o início dos testes que envolvam as operações reais entre um grupo restrito de empresas, e um ambiente monitorado em três datas:
I – 1° de março de 2027:
Para pagamentos feitos por meio de TEF – Transferência Eletrônica de Fundos, para operações realizadas entre contas da mesma instituição financeira;
II – 3 de maio de 2027:
Para TED – Transferência Eletrônica Disponivel, PIX chave e QR code estático, meios de pagamento em que comprador informa ao banco que haverá o Split;
III – 1° de julho de 2027:
Para boleto e pix QR Code Dinâmico e Automático, instrumentos nos quais o split é informado pelo vendedor.
4.1. DISPONIBILIZAÇÃO DO SPLIT PAYMENT EM 2 DATAS
O split payment estará disponível para todas as empresas em duas datas:
I – 2 de agosto de 2027:
TEF, TED, PIX chave e QR code estático;
II – 4 de outubro de 2027: Boleto, PIX e QR code dinâmico e automático.
5. PLATAFORMA PÚBLICA E INSTITUIÇÕES FINANCEIRAS D EPAGAMENTO
A plataforma em construção não funciona com outros meios de pagamento, como cartões de crédito e débito.
Os testes de integração entre plataforma pública e instituições financeiras de pagamento começarem neste mês.
Existem cinco companhias participando, devendo chegar a 20 participações ainda no ano.
O cumprimento dos prazos dependerá da capacidade da Receita Federal, do SERPRO, do Comitê Gestor 3 das instituições de pagamento de construir uma infraestrutura inédita em curto prazo.
Os participantes do desenvolvimento do sistema afirmam que tornar o split payment obrigatório no B2B será fundamental para compensar os custos com a implantação.
6. REMUNERAÇÃO DOS BANCOS
Está indefinido ainda a remuneração das instituições financeiras pelo serviço. Devendo ser elas pagas pelos custos de operação e implantação do sistema.
Foi proposto pelas instituições financeiras um valor fixo de R$ 0,39 por transação ou, como segunda opção R$ 0,56 descontados do ganho do setor pelo tempo em que o dinheiro fica no caixa do banco.
O governo sugere pagar a diferença entre R$ 0,39 e o ganho dos bacos com a administração desses recursos.
7. OPERAÇÕES NO VAREJO
Para operações no varejo, a previsão legal é a de um split payment com alíquota reduzida, demandando novos investimentos e desafios tecnológicos.